
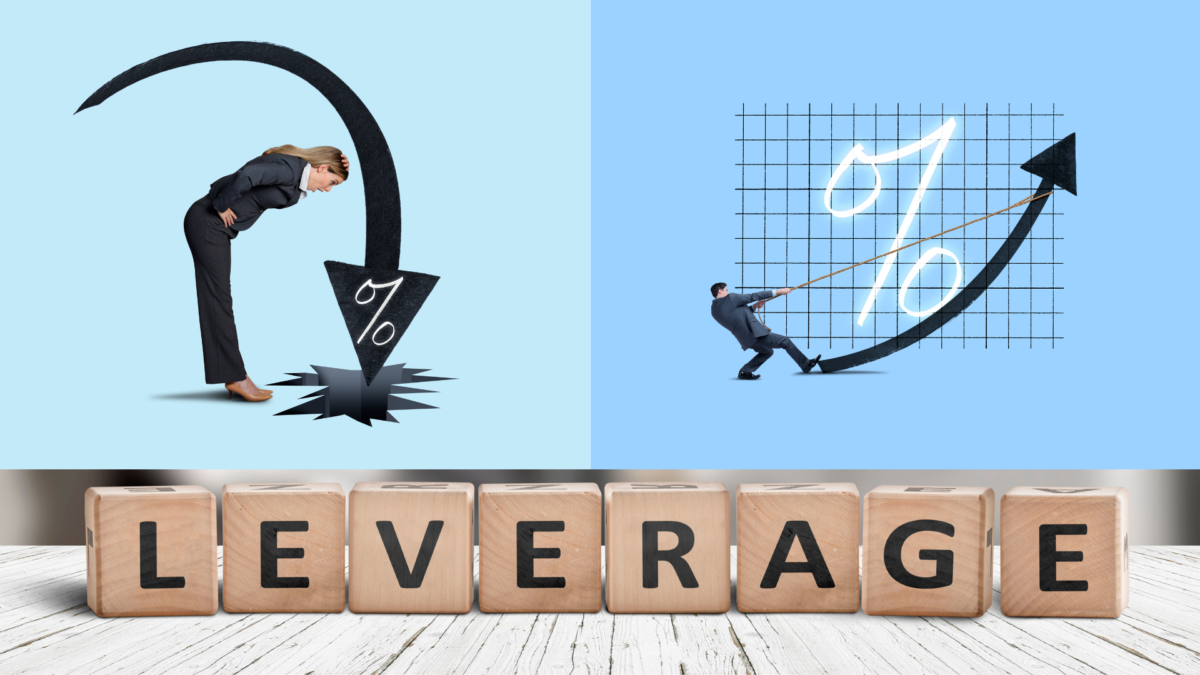
אסטרטגיית המינוף בעידן של ריבית עולה – איך להפוך אתגר להזדמנות צמיחה
כשהכסף מתייקר, המרווח בין עלות ההלוואה לרווח מההשקעה מצטמצם. זה לא סיבה להפסיק למנף, זו סיבה לבחור נכסים אחרת.
בקצרה: מינוף כשהריבית עולה
- מינוף הוא רכישת כסף זול והשקעתו באפיק שמניב יותר. הפער הוא הרווח.
- כשהריבית עולה הפער מצטמצם, ולכן בחירת הנכס חייבת להתחדד.
- לחץ בשוק מייצר מוכרים לחוצים, ומהם נוצרים הנכסים בדיסקאונט.
- ההתאמות: שחקני אלפא חסינים יותר, פיזור רחב יותר, אורך רוח.
- הרווח מהקנייה המוזלת עשוי לעלות על תוספת הריבית בטווח הקצר.
אסטרטגיית המינוף בתקופת ריבית עולה דורשת התאמה של המודל הכלכלי, אך נותרת כלי עוצמתי להגדלת הון. המפתח הוא איתור נכסים בדיסקאונט שנוצרים עקב "לחץ" בשוק, תוך שמירה על פער חיובי בין עלות הכסף (הריבית) לתשואת ההשקעה. משקיעים מיומנים מנצלים את מחזוריות השוק כדי לרכוש נכסים איכותיים במחירים מופחתים, מתוך הבנה שהריבית הגבוהה היא שלב חולף במחזור העסקים.
אנחנו עמית והגר דרור, ואנחנו פועלים בשוק ההשקעות מתוך ראייה אסטרטגית ארוכת טווח. מי שעוקב אחרינו יודע שהמינוף הפיננסי הוא כלי העבודה המרכזי במודל שלנו ליצירת "משכורת שלישית" ומעלה. גם כשהשוק סוער והכסף הופך יקר יותר, אנחנו ממשיכים להשקיע. הניסיון שלנו מלמד שדווקא בנקודות הנרמול של הכלכלה, שבהן הריביות עולות והשוק "מתנקה", נוצרות ההזדמנויות הגדולות ביותר למי שיודע לפעול בתבונה ובאורך רוח.
זוגיות ממנכ״לת: מי ישן בלילה?
מינוף בריבית עולה הוא בדיוק המקום שבו שני בני זוג מרגישים דברים הפוכים. אחד רואה הזדמנות ורוצה לפעול מהר, כי חלון ההזדמנויות נסגר. השני שומע "ריבית עולה" ו"הלוואה" באותו משפט, ומרגיש בבטן שזה לא הזמן. שניהם קוראים את אותו מאמר.
אם אתם הזוג הממנכ״ל, אתם יודעים שההחלטה הזאת לא נופלת בהצבעה. היא נופלת בהגדרה של גבול: איזה החזר חודשי אנחנו מסוגלים לשאת אם ההשקעה לא תניב כלום במשך שנה. המספר הזה נקבע בשקט, לא מול עסקה.
והמשפט "אל תפחדו מהריבית, פחדו מחוסר עשייה" נכון בעיקר למי שכבר יש לו כרית ביטחון. אם אין לכם, חוסר עשייה זה בדיוק מה שנכון לעשות עכשיו, עד שתבנו אחת.
הצעד הבא שלכם
כתבו יחד שני מספרים: כמה חודשי החזר אתם יכולים לכסות מהכיס בלי לגעת בשגרה, ומה אחוז המינוף המקסימלי שאתם ישנים איתו בשקט. אם המספרים שלכם רחוקים זה מזה, זה הדיון האמיתי, ולא איזו עסקה לבחור.
מהי השקעה מוצלחת?
לפני שממנפים, כדאי להסכים מה בכלל נחשב הצלחה בעיניכם, ולא רק לפי המספר בסוף.
לכלי →מינוף פיננסי בתנאי שוק משתנים
המינוף הוא למעשה רכישה של כסף זול (כמו הלוואה על חשבון קרן השתלמות) והשקעתו באפיק אלטרנטיבי המניב תשואה גבוהה יותר. כאשר הריבית עולה, המרווח בין עלות ההלוואה לרווח מההשקעה מצטמצם, מה שמחייב אותנו לחדד את בחירת הנכסים.
- זיהוי הזדמנויות במשבר: כשהריבית מעיקה על עסקאות ממונפות יתר על המידה, גופים מוסדיים ומשקיעים לחוצים מוכרים נכסים בדיסקאונט גבוה.
- הון שמונח על הרצפה: למרות התייקרות הכסף, המינוף עדיין מאפשר לנו להפעיל הון שאינו נזיל ולייצר ממנו ערך חדש.
- ראייה מחזורית: הכלכלה פועלת בגלים. תקופת "יוקר הכסף" היא דף אחד בספר ההיסטוריה, ונגידי הבנקים לא ירצו "לחנוק" את הכלכלה לאורך זמן.
אופטימיות מבצעית: איך לפעול נכון כעת
כדי לשמר את אסטרטגיית המינוף גם כשהריביות עולות, עלינו לבצע התאמות מסוימות בהתנהלות ובשיקול הדעת שלנו.
- בחירת "שחקני אלפא": התמקדות במיזמים ובשותפים שמפגינים חוסן יוצא דופן ויכולת השאת תשואה גם בתנאי אי-ודאות.
- פיזור סיכונים חכם: הבטחה שתיק ההשקעות מגוון מספיק כך שגם אם חלק מה"פרות הפיננסיות" מניבות פחות בתקופה זו, התיק הכללי נותר יציב.
- אורך רוח ותכנון לטווח ארוך: משקיע אמיתי לא נבהל מירידות שערים זמניות אלא בוחן היכן הנכס יהיה בעוד 5 או 10 שנים.
טיפ מקצועי
אל תפחדו מהריבית, פחדו מחוסר עשייה. בתקופות של ריבית עולה, הכוח עובר לידיים של אלו שיש להם נזילות או יכולת מינוף מושכלת. זה הזמן לאתר נכסים איכותיים שנפלטו לשוק במחירי "מכירת חיסול" – הרווח שתייצרו מהקנייה המוזלת (ה-Equity) לרוב יעלה משמעותית על תוספת הריבית שתשלמו בטווח הקצר.
אנחנו ממשיכים לזהות הזדמנויות ולהשקיע בחוכמה. השאירו פרטים ונדבר על הדרכים והכלים שיעזור לכם להתאים את אסטרטגיית המינוף שלכם למציאות הנוכחית.
בהצלחה!
קראו עוד מידע מקצועי ופרקטי על כסף מהאתר שלנו:
גילוי נאות: המאמר נועד למידע כללי ולחינוך פיננסי בלבד, ואינו מהווה ייעוץ השקעות, שיווק השקעות או תחליף לייעוץ אישי המתחשב בנתוניכם. כל החלטת השקעה דורשת בדיקה עצמאית והתייעצות עם בעל רישיון מתאים.
שאלות ותשובות
האם עדיין כדאי לקחת הלוואה להשקעה כשהריבית גבוהה?
איך מוצאים "כסף זול" בתקופה של התייקרות נרחבת?
מה עושים אם הרווח מהמינוף קטן משמעותית מבעבר?
האם כדאי להמתין שהריביות ירדו לפני שמתחילים להשקיע?
המאמר הזה הוא חלק מתמונה גדולה יותר
כל מאמר כאן הוא חוליה במערכת ידע אחת שלמה: "זוגיות פיננסית": הספר, הכלים והקהילה של עמית והגר. יחד הם הופכים את הכסף משדה מוקשים לשפה משותפת של חופש, שותפות וצמיחה.
לרכישת הספר →או הצטרפו אלינו ותישארו מעודכנים: